Domain pkv-anfrage.de kaufen?
Wir ziehen mit dem Projekt
pkv-anfrage.de um.
Sind Sie am Kauf der Domain
pkv-anfrage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-anfrage.de kaufen?
Was ist der Unterschied zwischen einer hohen und einer niedrigen Selbstbeteiligung? Warum sollten Versicherungsnehmer die Höhe ihrer Selbstbeteiligung sorgfältig auswählen?
Eine hohe Selbstbeteiligung bedeutet, dass der Versicherungsnehmer im Schadensfall einen größeren Betrag selbst tragen muss, bevor die Versicherung einspringt. Eine niedrige Selbstbeteiligung bedeutet, dass der Versicherungsnehmer im Schadensfall weniger selbst zahlen muss. Die Wahl der Selbstbeteiligung hängt von individuellen finanziellen Möglichkeiten und Risikobereitschaft ab. **
Was ist der Unterschied zwischen GKV und PKV?
Der Unterschied zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV) liegt hauptsächlich in der Art der Versicherung. In der GKV sind alle gesetzlich Versicherten automatisch versichert, während die PKV für Selbständige, Beamte und Gutverdiener offen ist. Ein weiterer Unterschied liegt in den Leistungen: Die GKV bietet einen festgelegten Leistungskatalog, während die PKV individuellere Leistungspakete anbietet. Zudem richtet sich der Beitrag in der GKV nach dem Einkommen, während in der PKV der Beitrag individuell anhand des Gesundheitszustands und des gewünschten Leistungsumfangs berechnet wird. Schließlich gibt es auch Unterschiede in der Beitragshöhe und den Zusatzleistungen, die in der PKV oft umfangreicher sind. **

Ähnliche Suchbegriffe für Unterschied
Top-Angebote
Produkte zum Begriff Unterschied:
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche Leistungen deckt eine Zusatzversicherung ab und für wen ist eine solche Versicherung sinnvoll?
Eine Zusatzversicherung deckt in der Regel Leistungen ab, die nicht von der Grundversicherung übernommen werden, wie z.B. alternative Heilmethoden, Zahnbehandlungen oder Chefarztbehandlungen. Eine solche Versicherung ist sinnvoll für Personen, die Wert auf zusätzliche medizinische Leistungen legen und bereit sind, dafür einen höheren Beitrag zu zahlen. Auch Personen mit speziellen Gesundheitsbedürfnissen oder hohen Eigenanteilen können von einer Zusatzversicherung profitieren. **
-
Wann darf die PKV den Beitrag erhöhen?
Die private Krankenversicherung (PKV) darf den Beitrag grundsätzlich nur unter bestimmten Voraussetzungen erhöhen. Dazu zählen beispielsweise steigende Gesundheitskosten, höhere Leistungsansprüche der Versicherten oder gesetzliche Änderungen. Die Beitragserhöhung muss außerdem angemessen und transparent sein. Versicherte müssen rechtzeitig über die geplante Erhöhung informiert werden und haben in der Regel ein Sonderkündigungsrecht, um gegebenenfalls zu einem anderen Anbieter zu wechseln. Es ist wichtig, die Vertragsbedingungen der PKV genau zu prüfen, um zu verstehen, unter welchen Umständen eine Beitragserhöhung zulässig ist. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Leistungen bietet eine Zusatzversicherung und für wen lohnt es sich, eine solche Versicherung abzuschließen?
Eine Zusatzversicherung bietet zusätzliche Leistungen, die über die Grundversicherung hinausgehen, wie z.B. freie Arztwahl, Einzelzimmer im Krankenhaus oder alternative Heilmethoden. Es lohnt sich für Personen, die besonderen Wert auf Komfort und zusätzliche Leistungen im Gesundheitswesen legen und bereit sind, dafür einen höheren Beitrag zu zahlen. Auch Personen mit speziellen Bedürfnissen oder Risiken, wie z.B. Sportler oder Reisende, können von einer Zusatzversicherung profitieren. **


Was ist der Unterschied zwischen Halter und Versicherungsnehmer?
Der Halter eines Fahrzeugs ist die Person, die das Fahrzeug besitzt und für dessen ordnungsgemäßen Zustand verantwortlich ist. Der Versicherungsnehmer hingegen ist die Person, die die Kfz-Versicherung für das Fahrzeug abgeschlossen hat und somit für die Zahlung der Versicherungsprämien zuständig ist. Der Halter und der Versicherungsnehmer können, müssen aber nicht zwangsläufig dieselbe Person sein. Der Halter ist gesetzlich verpflichtet, eine Haftpflichtversicherung für das Fahrzeug abzuschließen, während der Versicherungsnehmer die Versicherung nach seinen individuellen Bedürfnissen und Präferenzen auswählen kann. In einigen Fällen kann es sinnvoll sein, dass der Halter und der Versicherungsnehmer identisch sind, um mögliche Unklarheiten oder Probleme im Schadensfall zu vermeiden. **
Wie hoch ist der PKV Beitrag für Rentner?
Wie hoch der PKV Beitrag für Rentner ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Gesundheitszustand, dem gewählten Tarif und dem Eintrittsalter in die private Krankenversicherung. Generell können die Beiträge für Rentner höher ausfallen als für jüngere Versicherte, da mit steigendem Alter auch die Gesundheitsrisiken zunehmen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Tarifoptionen und Leistungen zu informieren, um die passende Absicherung zu finden. Eine genaue Angabe des Beitragssatzes ist daher nicht pauschal möglich, da dieser individuell berechnet wird. **
Top-Angebote
Produkte zum Begriff Unterschied:
-
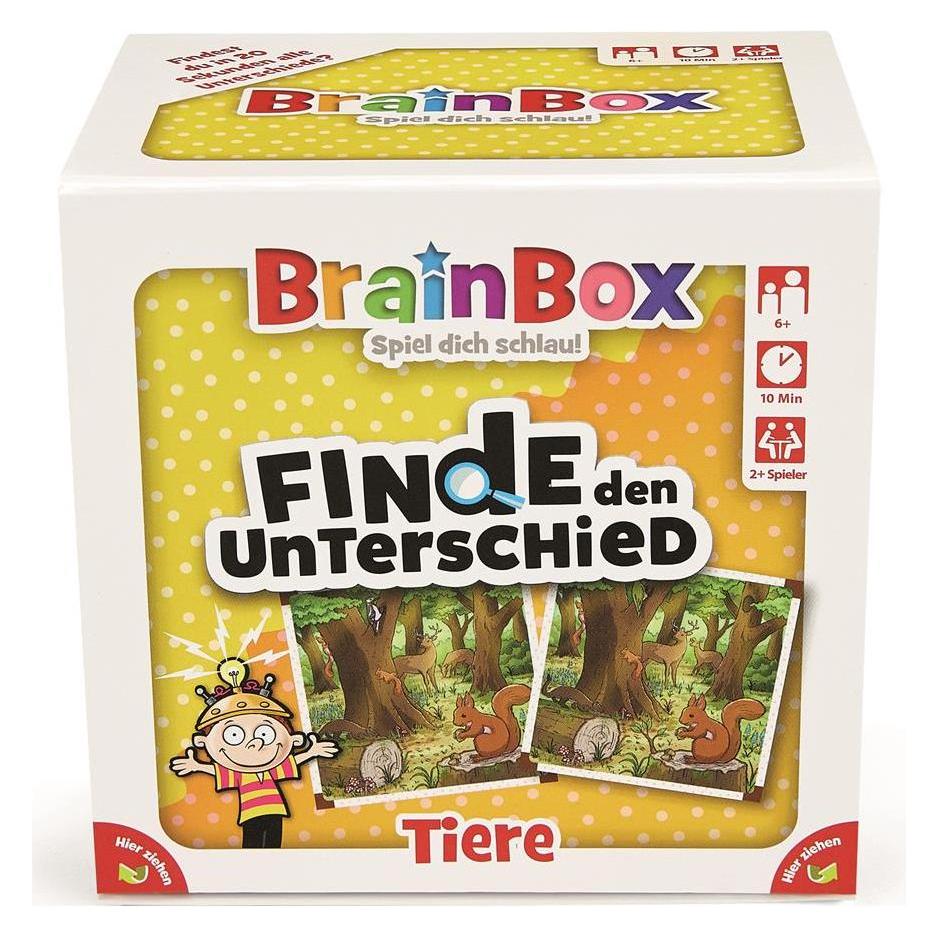
Brain Box Quizspiel "BB - Finde den Unterschied Tiere" - ab 6 Jahren - onesizeQuizspiel "BB - Finde den Unterschied Tiere" - ab 6 Jahren von Brain Box - Finde den Unterschied! In diesem SuchQuizspiel müssen nicht nur sechs Unterschiede zwischen zwei Bildern gefunden werden. Es muss auch - je nach Würfelwurf - eine bestimmte Anzahl davon gemerkt werden und dann aus dem Gedächtnis aufzählt werden. Als zusätzliche Herausforderung gibt es vier Versionen10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer hohen und einer niedrigen Selbstbeteiligung? Warum sollten Versicherungsnehmer die Höhe ihrer Selbstbeteiligung sorgfältig auswählen?
Eine hohe Selbstbeteiligung bedeutet, dass der Versicherungsnehmer im Schadensfall einen größeren Betrag selbst tragen muss, bevor die Versicherung einspringt. Eine niedrige Selbstbeteiligung bedeutet, dass der Versicherungsnehmer im Schadensfall weniger selbst zahlen muss. Die Wahl der Selbstbeteiligung hängt von individuellen finanziellen Möglichkeiten und Risikobereitschaft ab. **
-
Was ist der Unterschied zwischen GKV und PKV?
Der Unterschied zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV) liegt hauptsächlich in der Art der Versicherung. In der GKV sind alle gesetzlich Versicherten automatisch versichert, während die PKV für Selbständige, Beamte und Gutverdiener offen ist. Ein weiterer Unterschied liegt in den Leistungen: Die GKV bietet einen festgelegten Leistungskatalog, während die PKV individuellere Leistungspakete anbietet. Zudem richtet sich der Beitrag in der GKV nach dem Einkommen, während in der PKV der Beitrag individuell anhand des Gesundheitszustands und des gewünschten Leistungsumfangs berechnet wird. Schließlich gibt es auch Unterschiede in der Beitragshöhe und den Zusatzleistungen, die in der PKV oft umfangreicher sind. **
-
Welche Leistungen deckt eine Zusatzversicherung ab und für wen ist eine solche Versicherung sinnvoll?
Eine Zusatzversicherung deckt in der Regel Leistungen ab, die nicht von der Grundversicherung übernommen werden, wie z.B. alternative Heilmethoden, Zahnbehandlungen oder Chefarztbehandlungen. Eine solche Versicherung ist sinnvoll für Personen, die Wert auf zusätzliche medizinische Leistungen legen und bereit sind, dafür einen höheren Beitrag zu zahlen. Auch Personen mit speziellen Gesundheitsbedürfnissen oder hohen Eigenanteilen können von einer Zusatzversicherung profitieren. **
-
Wann darf die PKV den Beitrag erhöhen?
Die private Krankenversicherung (PKV) darf den Beitrag grundsätzlich nur unter bestimmten Voraussetzungen erhöhen. Dazu zählen beispielsweise steigende Gesundheitskosten, höhere Leistungsansprüche der Versicherten oder gesetzliche Änderungen. Die Beitragserhöhung muss außerdem angemessen und transparent sein. Versicherte müssen rechtzeitig über die geplante Erhöhung informiert werden und haben in der Regel ein Sonderkündigungsrecht, um gegebenenfalls zu einem anderen Anbieter zu wechseln. Es ist wichtig, die Vertragsbedingungen der PKV genau zu prüfen, um zu verstehen, unter welchen Umständen eine Beitragserhöhung zulässig ist. **
Ähnliche Suchbegriffe für Unterschied
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Welche Leistungen bietet eine Zusatzversicherung und für wen lohnt es sich, eine solche Versicherung abzuschließen?
Eine Zusatzversicherung bietet zusätzliche Leistungen, die über die Grundversicherung hinausgehen, wie z.B. freie Arztwahl, Einzelzimmer im Krankenhaus oder alternative Heilmethoden. Es lohnt sich für Personen, die besonderen Wert auf Komfort und zusätzliche Leistungen im Gesundheitswesen legen und bereit sind, dafür einen höheren Beitrag zu zahlen. Auch Personen mit speziellen Bedürfnissen oder Risiken, wie z.B. Sportler oder Reisende, können von einer Zusatzversicherung profitieren. **
-
Was ist der Unterschied zwischen Halter und Versicherungsnehmer?
Der Halter eines Fahrzeugs ist die Person, die das Fahrzeug besitzt und für dessen ordnungsgemäßen Zustand verantwortlich ist. Der Versicherungsnehmer hingegen ist die Person, die die Kfz-Versicherung für das Fahrzeug abgeschlossen hat und somit für die Zahlung der Versicherungsprämien zuständig ist. Der Halter und der Versicherungsnehmer können, müssen aber nicht zwangsläufig dieselbe Person sein. Der Halter ist gesetzlich verpflichtet, eine Haftpflichtversicherung für das Fahrzeug abzuschließen, während der Versicherungsnehmer die Versicherung nach seinen individuellen Bedürfnissen und Präferenzen auswählen kann. In einigen Fällen kann es sinnvoll sein, dass der Halter und der Versicherungsnehmer identisch sind, um mögliche Unklarheiten oder Probleme im Schadensfall zu vermeiden. **
-
Wie hoch ist der PKV Beitrag für Rentner?
Wie hoch der PKV Beitrag für Rentner ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Gesundheitszustand, dem gewählten Tarif und dem Eintrittsalter in die private Krankenversicherung. Generell können die Beiträge für Rentner höher ausfallen als für jüngere Versicherte, da mit steigendem Alter auch die Gesundheitsrisiken zunehmen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Tarifoptionen und Leistungen zu informieren, um die passende Absicherung zu finden. Eine genaue Angabe des Beitragssatzes ist daher nicht pauschal möglich, da dieser individuell berechnet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.